

更新时间: 11月13日
来源:汽车行业关注
小鑫
栏目导航: 汽车行业关注 > 资讯 >
分享到
汽车行业关注(autochat.com.cn)09月27日报道——
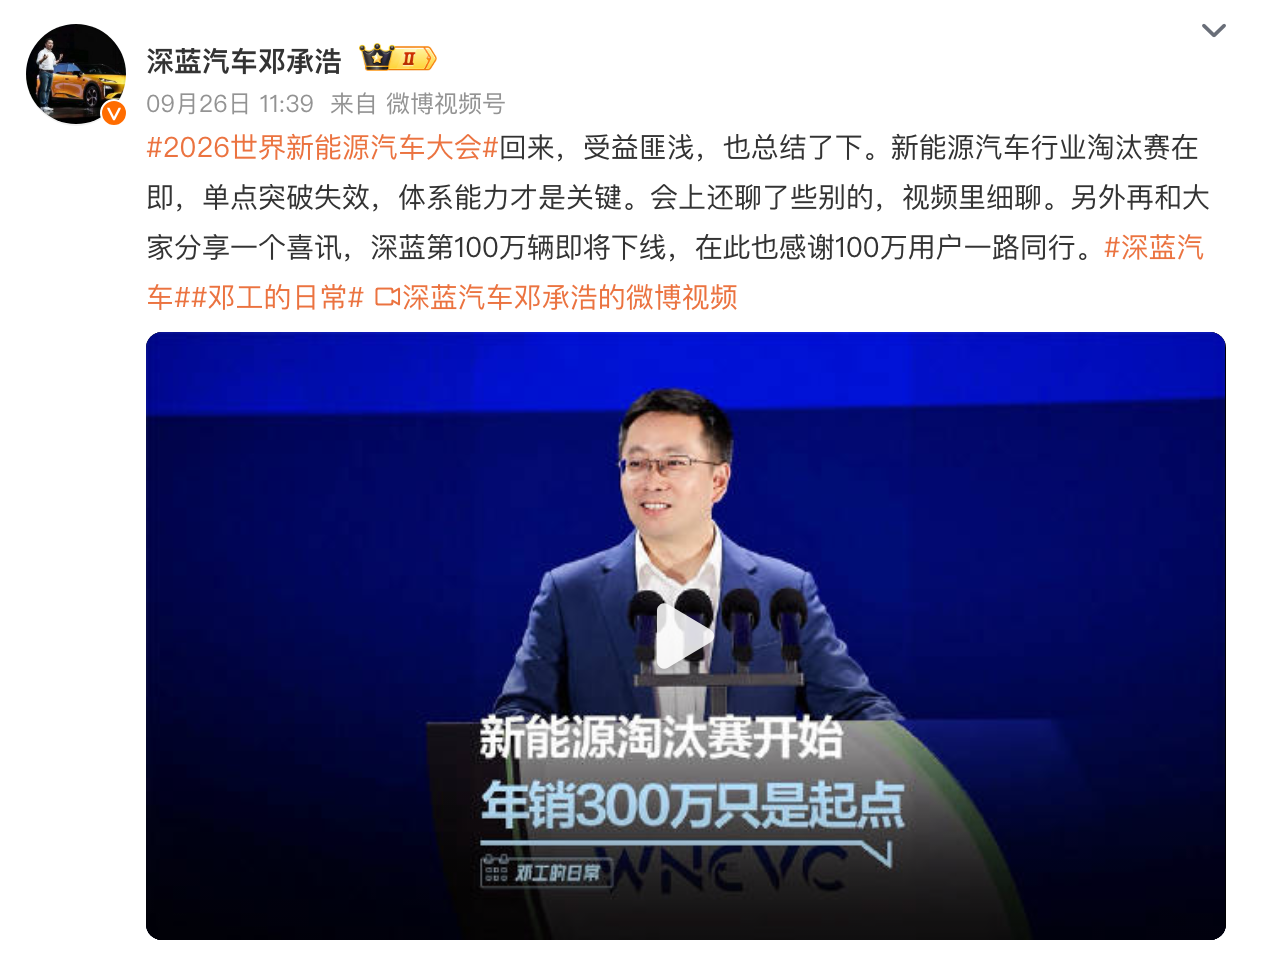
日前,在2026世界新能源汽车大会上,深蓝汽车董事长邓承浩表示,“新能源汽车行业淘汰赛在即,年销300万台,仅仅是车企活下去的基础门槛。”邓承浩为行业划分了三级规模生命线:年销300万台,只是维持基本运转、活下去的底线;500万至700万台,企业经营状态才算健康稳健;而800万至1000万台的体量,才有充足空间持续投入研发、布局全球化,真正实现高质量发展。
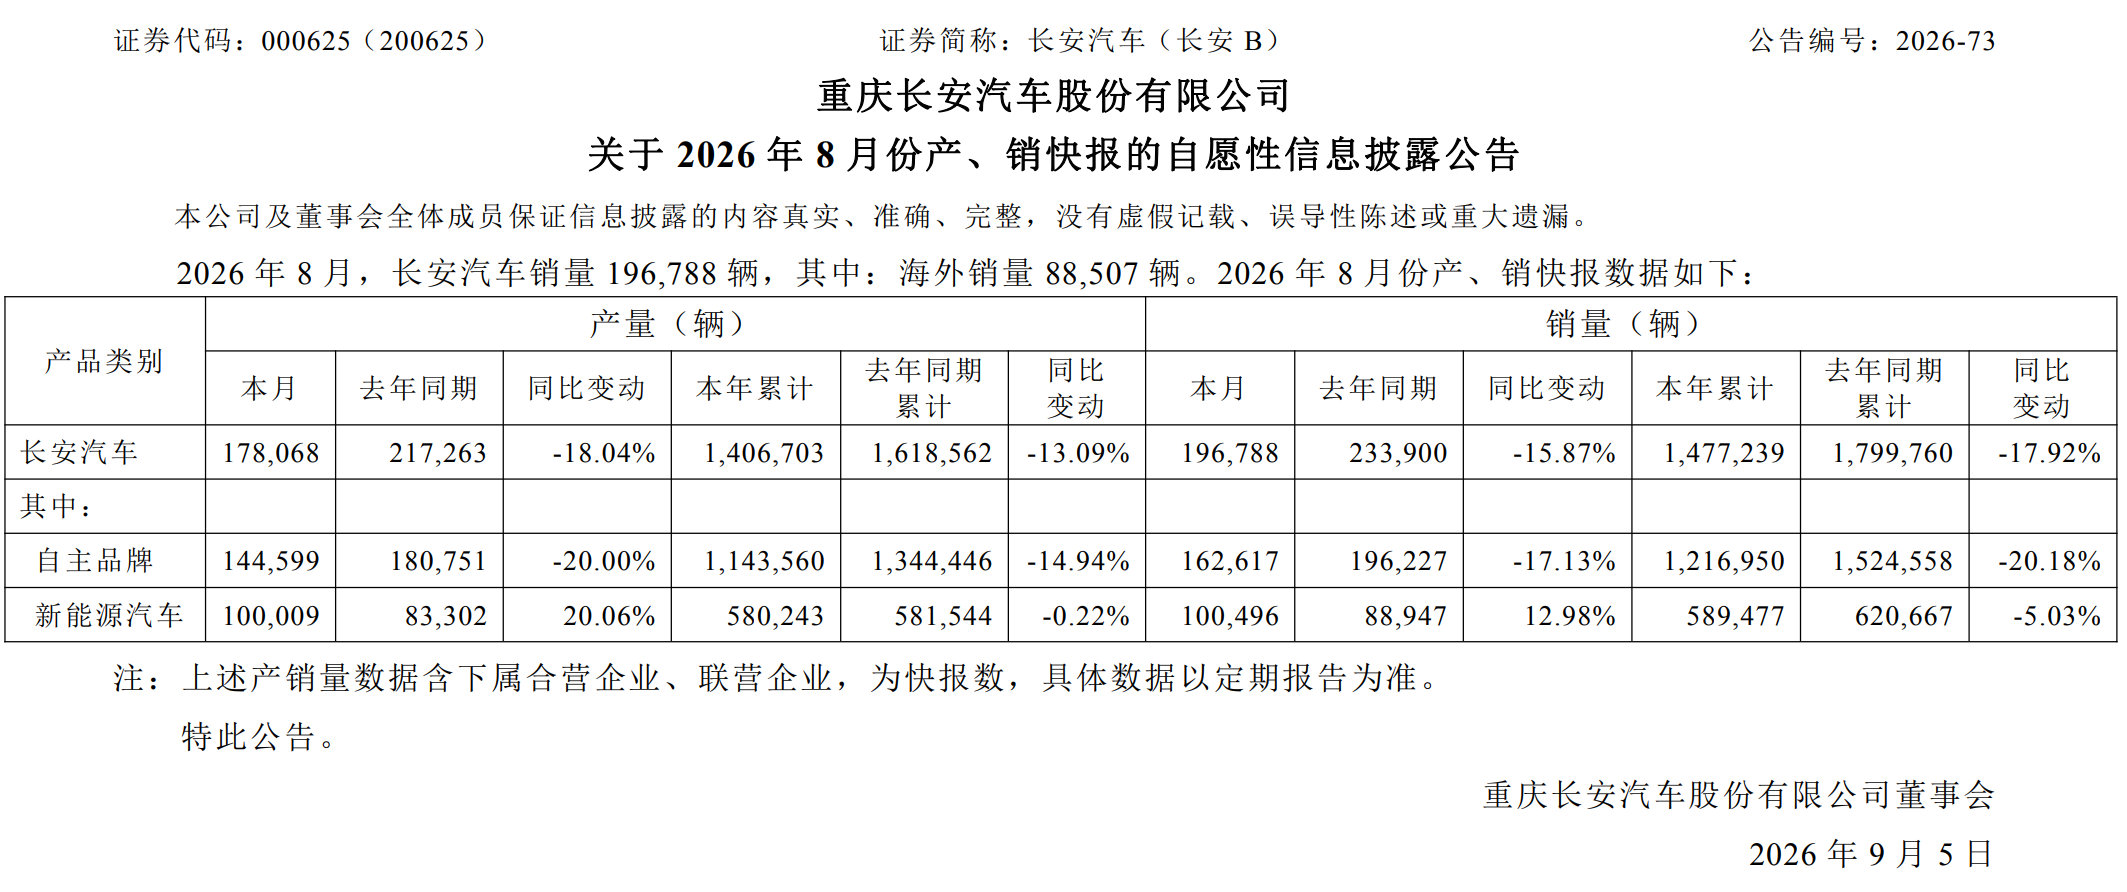
有意思的是,“300万生存门槛”的判断出自深蓝汽车董事长之口,但是深蓝汽车乃至长安汽车的体量距离这条基准线尚有不小差距。相关数据显示,2026年1-8月长安汽车累计销量147.72万辆,同比下滑17.92%,其中自主品牌(含深蓝启源阿维塔)累计销量121.70万辆,同比下滑20.18%,新能源汽车板块(含深蓝启源阿维塔)累计销量58.95万辆,同比下滑5.03%。
不过,与此同时,邓承浩也明确规模门槛不等于唯销量论,强调体系能力本质上也是提醒行业,不能陷入无休止的价格内卷。规模是载体,背后的技术自研、供应链韧性、用户服务、全球化本地化能力,才是支撑销量走稳的内核。没有体系支撑的短期冲量,即便一时冲高也很容易在市场波动中掉队。
过去数年,国内新能源赛道是典型的增量市场。政策加持、需求爆发,不少新品牌依靠一款爆款车型、一项亮眼的技术单点突围,就能快速抢占市场份额,但邓承浩认为这种“单点制胜”的时代已经落幕,行业正式迈入淘汰赛,品牌格局将持续收敛,只依靠单一优势很难长期立足,覆盖研发、制造、供应链、渠道、海外合规的全体系能力,才是车企的生存根本。
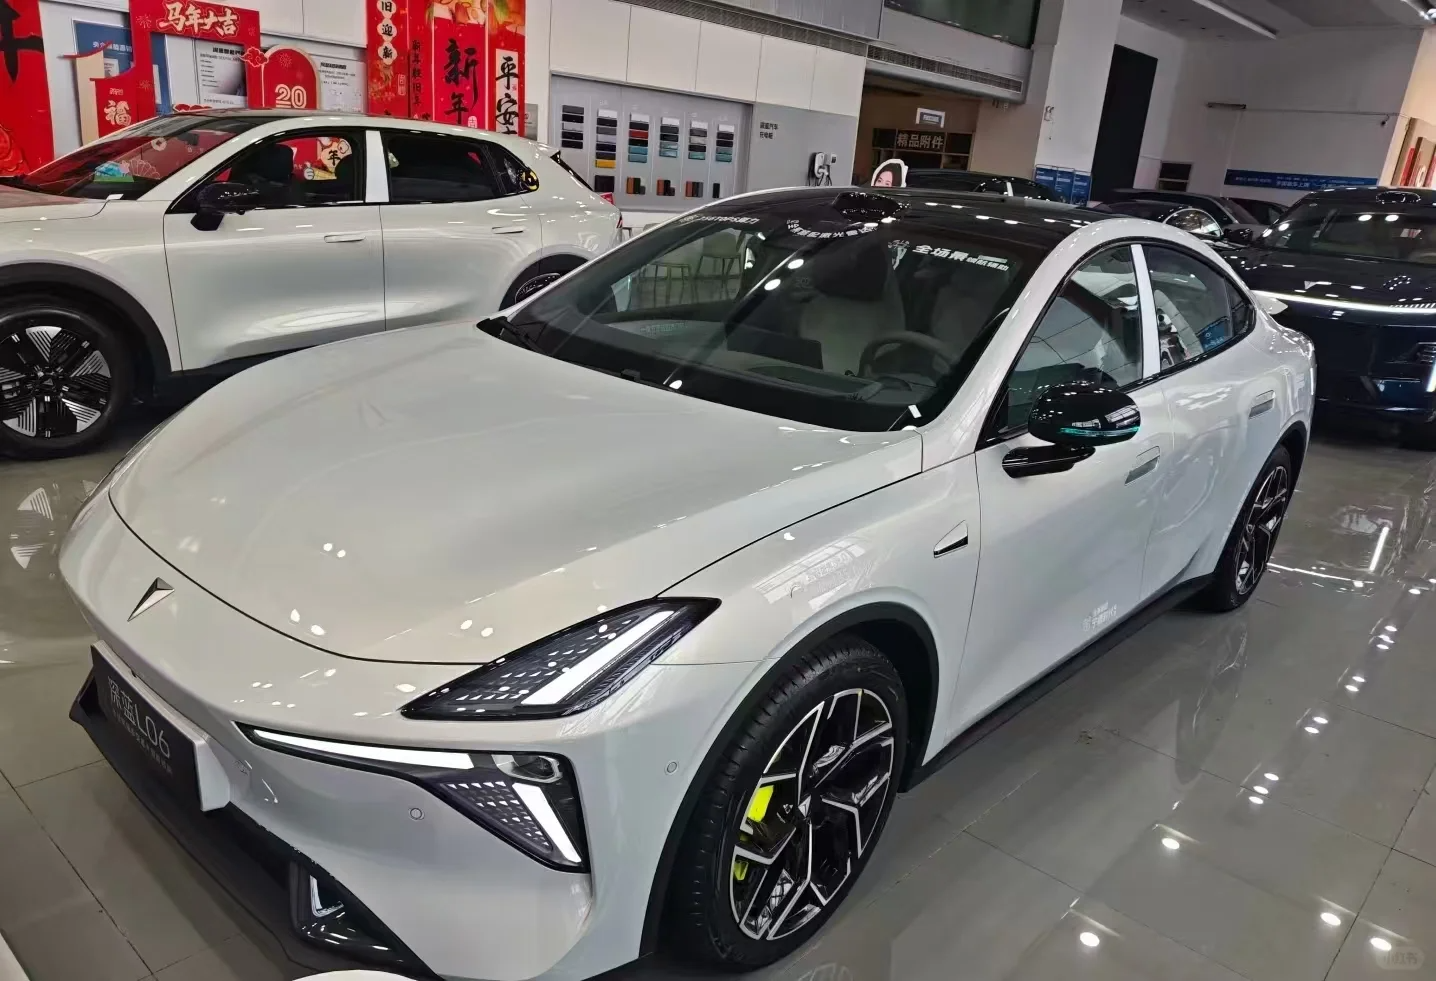
新能源汽车的上半场,拼的是速度与创新;而下半场的淘汰赛,拼的是耐力、体系与规模。车企研发新车、搭建生产体系、布局供应链和智能技术,都需要巨大的前期投入。只有销量规模足够大,才能摊薄研发、生产成本,拿到原材料采购优势,完善国内外销售服务网络。
当前车市多重压力集中显现:国内市场进入存量竞争,购车需求趋于保守;上游原材料价格波动,不断压缩车企利润。不少品牌试图靠出口突围,但海外准入规则、本地化要求持续升级,只能短暂缓解压力,无法彻底解决行业困境。未来只有跨过规模门槛、拥有完整体系能力的车企,或许才能在激烈竞争和油电替代浪潮中站稳脚跟。
欢迎订阅微信公众号《汽车行业关注》,第一时间汽车行业内幕消息,一起说说汽车圈子那些事。欢迎爆料!微信号autoWechat
阅读量:0
*以上文章留言只代表作者的个人观点,不代表本网站的观点与立场,如果你有更多的见解,欢迎投稿分享
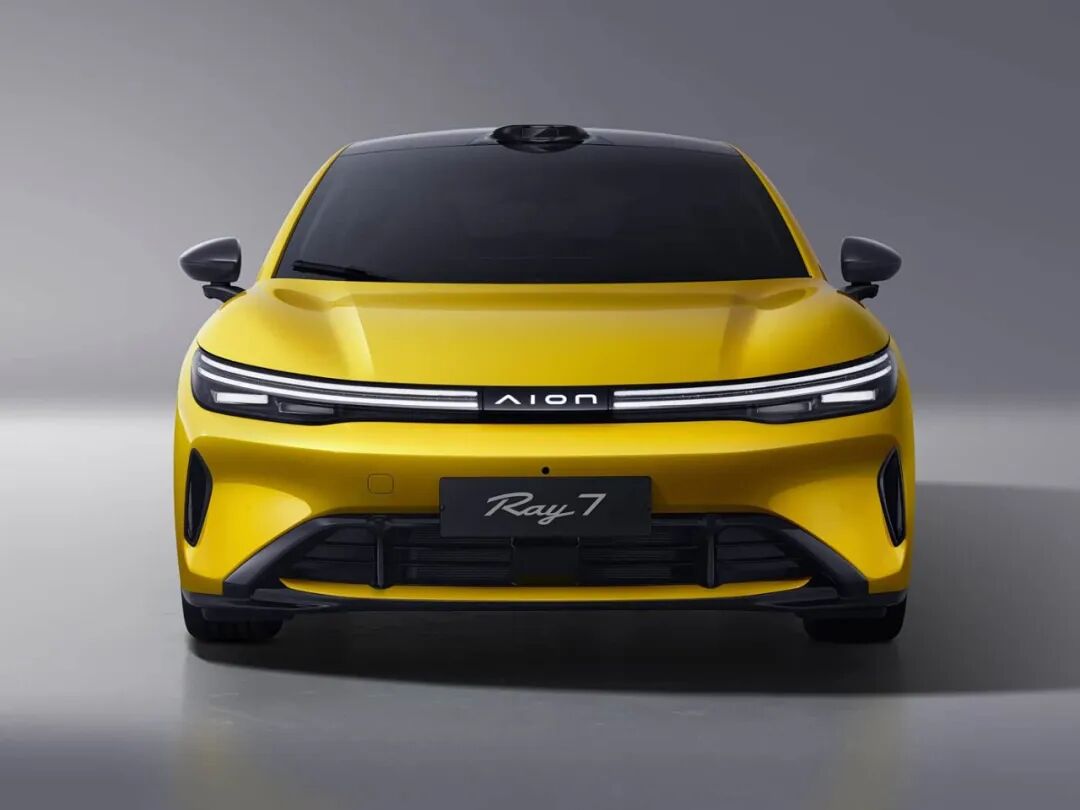
11月12日,AION Ray 7正式上市,新车推出5款车型,售价区间为12.88-15.88万元。AION Ray是广汽埃安推出的全新系列,Ray 7是Ray系列首款车型,也是AION首台使用全新发
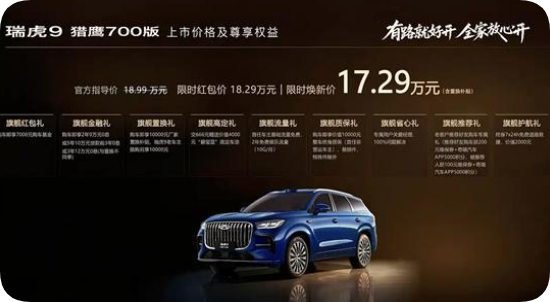
11月11日,奇瑞瑞虎9猎鹰700版正式上市。新车定位插混SUV,共推出一款车型,官方指导价18.99万元起,限时焕新价17.29万元。作为奇瑞瑞虎9新增版车型,新车在辅助驾驶方面进行了升级。外观方面
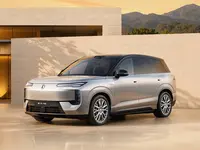
11月12日,腾势N8正式上市,新车推出款车型,售价区间为万元。腾势N8定位中大型SUV,相比于腾势N8L车长减少50mm,车宽、车高、轴距均保持不变,是一款五座SUV。此次上市的车型采用纯电动力,后
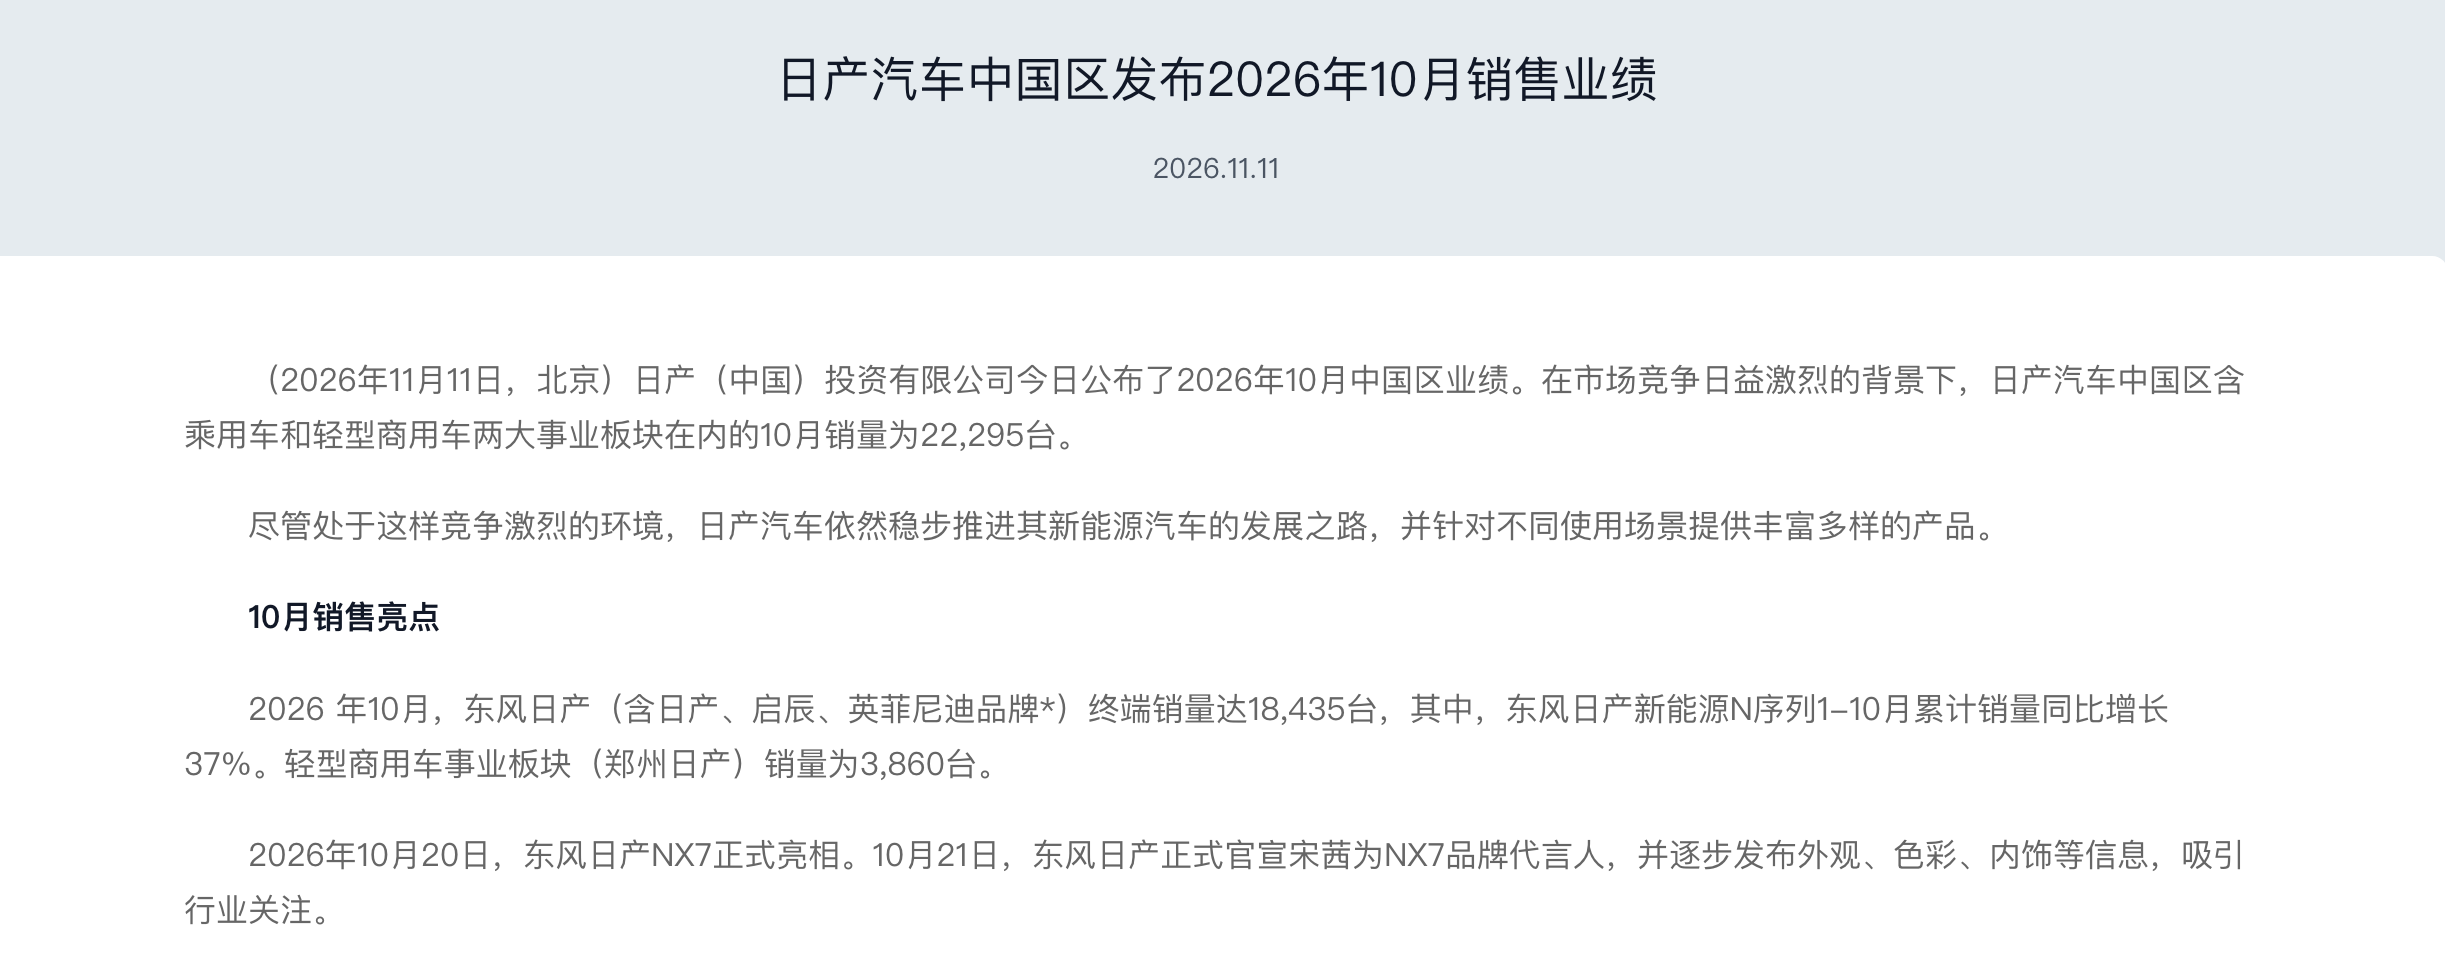
最新数据显示,日产中国10月终端销量22,295台,同比下滑67.1%;其中,东风日产终端销量18,435台,轻型商用车事业板块(郑州日产)销量为3,860台。细分车型来看,10月销量最高的车型是轩逸
汽车行业关注所刊载内容之知识产权为虎传媒及/或相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。
 12
 报料